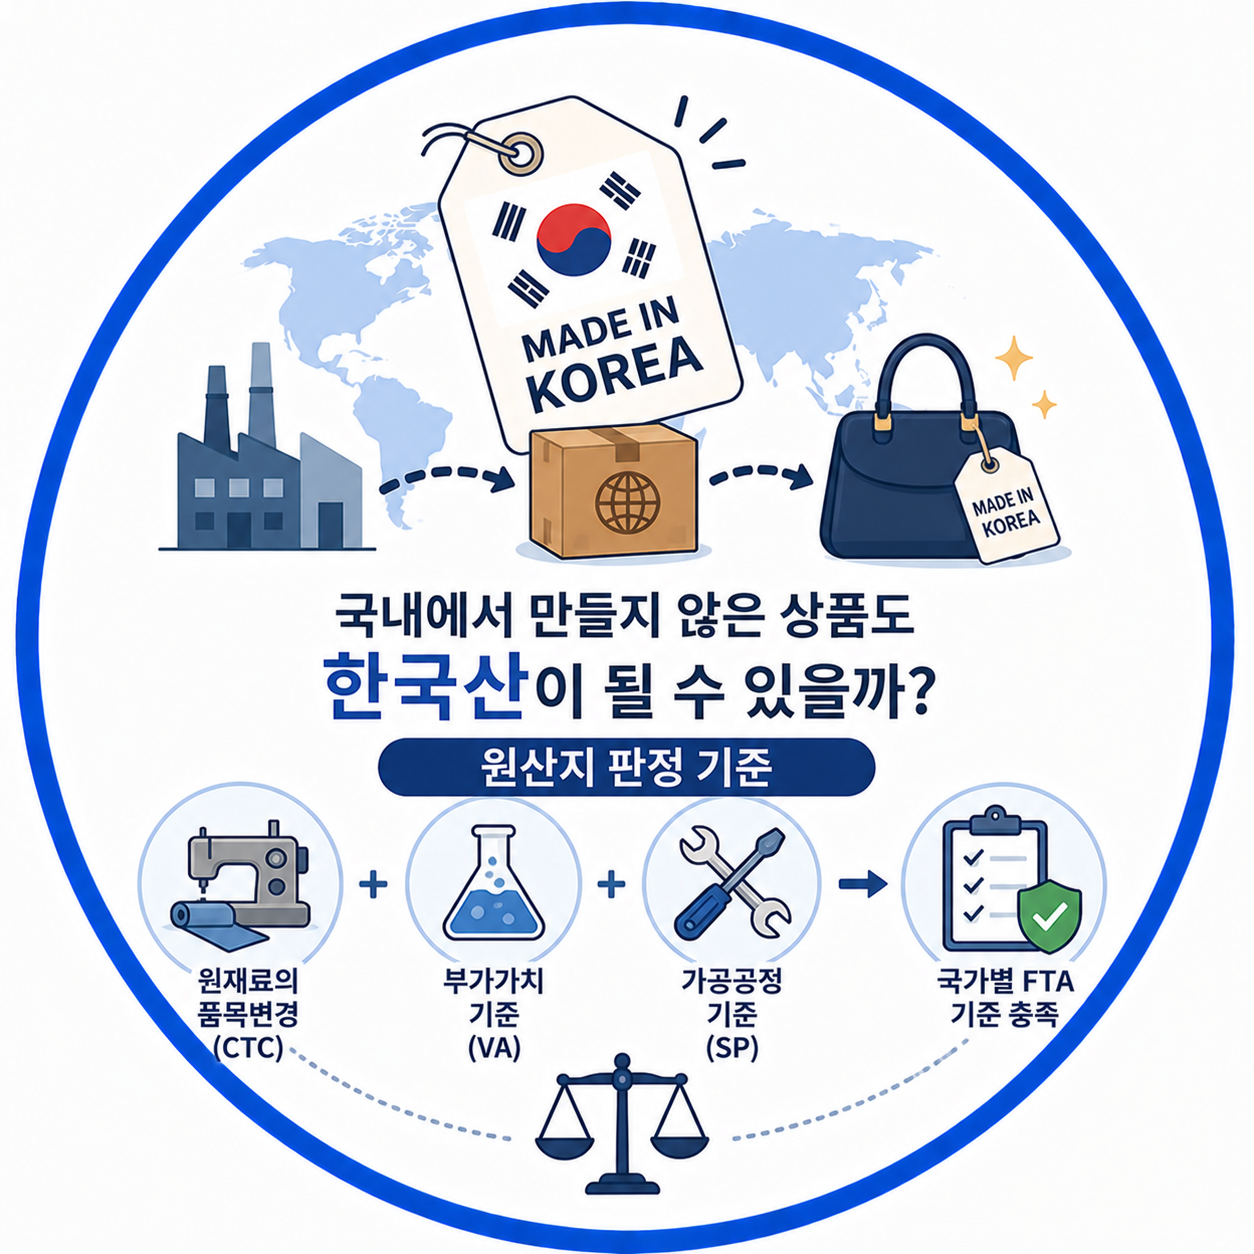

원재료를 해외에서 수입해 국내에서 조립하거나 가공한 제품, 이런 물건도 ‘한국산’으로 인정받아 FTA 협정관세를 적용받을 수 있을까. 결론부터 말하면 가능하다. 다만 어느 정도의 가공을 거쳤는지에 따라 결과가 달라진다.
이번 글에서는 원산지를 판정하는 기준이 무엇이고, 해외 원재료를 쓴 제품이 어떻게 한국산으로 인정받을 수 있는지 정리한다.
원산지 결정기준은 크게 두 가지로 나뉜다
FTA에서 원산지를 판정하는 기준은 완전생산기준과 실질적 변형기준으로 구분된다.
완전생산기준(Wholly Obtained)
물품의 모든 생산 과정이 한 나라 안에서만 이뤄진 경우 적용되는 기준이다. 농산물, 수산물, 광물처럼 한 국가에서 ‘전적으로 획득된’ 물품에 주로 적용된다. 하지만 오늘날 대부분의 공산품은 여러 나라의 원재료와 부품을 조합해 만들어지기 때문에, 완전생산기준이 적용되는 범위는 실제로 상당히 제한적이다.
실질적 변형기준
여러 나라를 거쳐 생산된 물품이라도, 특정 국가에서 그 물품의 본질적인 특성을 부여할 만큼 충분한 가공이 이뤄졌다면 그 국가를 원산지로 인정하는 기준이다. 대부분의 제조업 제품은 이 기준으로 원산지를 판정받는다. 즉 해외에서 원재료를 들여와도, 국내에서 충분한 가공을 거쳤다면 한국산으로 인정될 수 있다는 뜻이다.
실질적 변형을 판단하는 세 가지 방식
실질적 변형이 이뤄졌는지는 협정과 품목에 따라 다음 세 가지 방식 중 하나(또는 조합)로 판단한다.
세번변경기준(CTC, Change in Tariff Classification)
원재료의 HS코드와 완제품의 HS코드를 비교해, 일정 단위 이상 코드가 달라졌다면 실질적인 변형이 일어난 것으로 보고 그 국가를 원산지로 인정하는 기준이다. 기준 단위에 따라 2단위(CC), 4단위(CTH), 6단위(CTSH) 변경으로 나뉜다.
예를 들어 여러 원재료를 투입해 자동차 도어트림을 생산했을 때, 사용된 비원산지 원재료의 HS코드 4단위가 완제품의 HS코드 4단위와 모두 다르다면 세번변경기준(CTH)을 충족해 역내산 제품으로 인정받는다.
부가가치기준(RVC, Regional Value Content)
생산 과정에서 일정 수준 이상의 역내 가치를 더한 경우 원산지를 인정하는 기준이다. 쉽게 말해, 해외에서 원재료를 1,000원어치 구매해 국내에서 가공한 뒤 1만 원에 판매했다면 9,000원어치의 부가가치가 한국에서 발생한 것으로 보고 이를 한국산으로 인정하는 방식이다. 계산 방법에 따라 공제법, 집적법, 순원가법 등 여러 유형이 있으며, 이 기준을 적용하려면 원재료수불부나 원가 관련 자료를 잘 갖춰둬야 이후 검증에 대응하기 쉽다.
특정공정기준(가공공정기준)
협정이 정한 특정 공정을 거쳐야만 원산지를 인정하는 기준이다. 주로 석유제품, 화학제품, 섬유·의류(재단과 봉제 같은 공정) 등에 채택되어 있다.
같은 품목이라도 협정마다 기준이 다를 수 있다
여기서 중요한 점은, 어떤 기준을 적용할지가 협정과 품목마다 다르게 정해져 있다는 것이다. FTA 협정문에는 품목별로 세번변경기준, 부가가치기준, 특정공정기준 중 무엇을 적용할지, 혹은 이를 조합해서 적용할지가 상세히 규정되어 있다. 같은 제품이라도 어느 협정을 기준으로 원산지를 판정하느냐에 따라 적용 기준과 결과가 달라질 수 있다는 뜻이다.
또한 세번변경기준을 적용하는 협정이라 하더라도, 세번이 변경됐다고 해서 무조건 원산지가 인정되는 것은 아니다. 단순 포장, 라벨 부착, 단순 조립이나 분해처럼 물품의 본질적 특성을 실질적으로 바꾸지 못하는 가공은 ‘불충분가공(단순가공)’으로 분류되어 세번이 바뀌었더라도 원산지로 인정받지 못하는 경우가 있다. 이 불충분가공의 범위 역시 협정마다 다르게 규정되어 있으므로, 해당 협정문을 확인해야 정확히 알 수 있다.
소액 수출 셀러에게 의미하는 것
해외에서 원재료나 부자재를 수입해 국내에서 조립·가공해 판매하는 셀러라면, 자신의 제품이 완전생산기준이 아니라 실질적 변형기준으로 원산지를 인정받아야 하는 경우가 많다. 이 경우 앞선 글에서 다룬 세번변경기준과 부가가치기준 중 어떤 방식이 적용되는지, 그리고 실제로 그 기준을 충족하는지를 스스로 판단해야 한다.
특히 자율발급 협정(한미국, 한EU 등)이라면 이 판단을 수출자가 직접 내리고 책임져야 하므로, 원재료의 HS코드와 완제품의 HS코드를 비교해보거나 원가 구조를 정리해두는 작업이 필요하다. 판단이 애매하다면 관세사의 자문을 받아 원산지결정기준 충족 여부를 미리 확인해두는 것이 이후 사후검증 리스크를 줄이는 방법이다.
마무리
국내에서 100% 생산하지 않은 제품이라도, 해외 원재료를 들여와 국내에서 세번이 바뀔 만큼의 가공을 거치거나 충분한 부가가치를 더했다면 한국산으로 인정받을 수 있다. 다만 그 기준은 협정과 품목마다 다르게 정해져 있고, 단순 포장이나 조립 수준의 가공은 인정받지 못할 수 있다는 점을 함께 기억해둬야 한다.
다음 글에서는 소액 수출을 준비하는 셀러들이 실제로 자주 놓치는 통관 서류 체크리스트를 정리해본다.
본 글은 2026년 8월 기준 관세청 FTA 포털 및 공개 자료를 참고해 작성했으며, 협정별 세부 품목별 원산지결정기준(PSR)은 협정문마다 다르므로 실제 판정 전 해당 협정문이나 관세사를 통해 정확히 확인하시기 바랍니다.